FINANZAS DE NEGOCIOS · 3 EXCEL DESCARGABLES
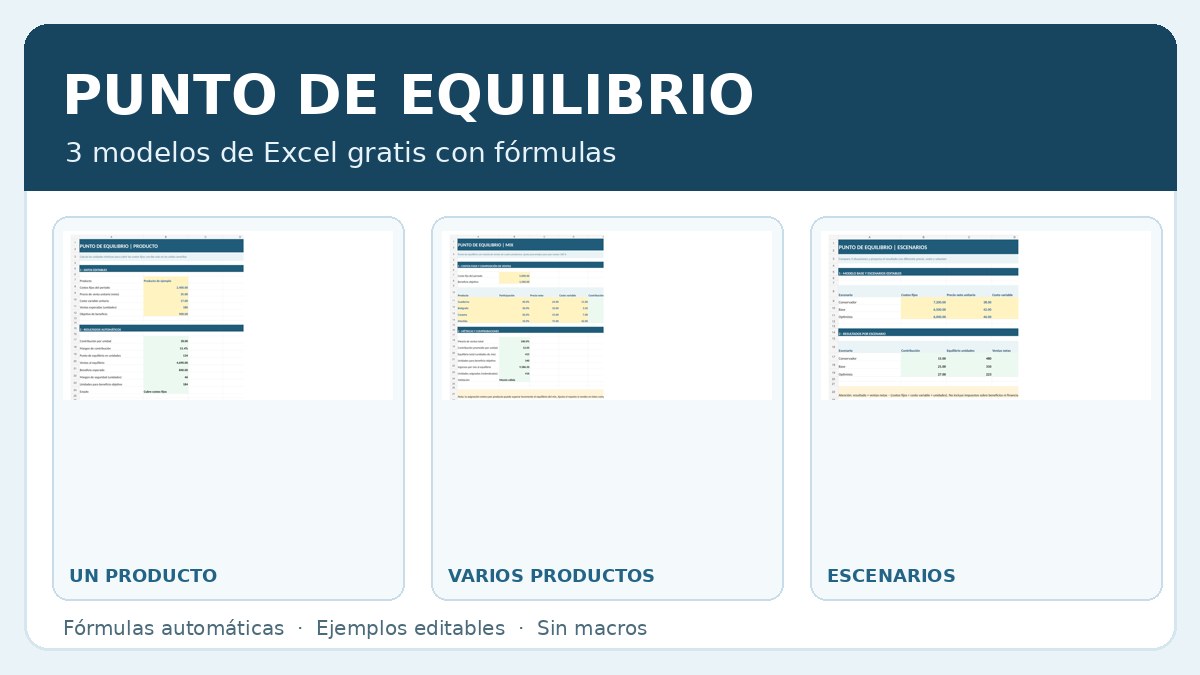
Descarga una plantilla de punto de equilibrio en Excel gratis para saber cuántas unidades debes vender antes de empezar a obtener beneficios. Incluimos tres modelos realmente diferentes: un producto, varios productos con mezcla de ventas y comparación de escenarios. Los tres Excel contienen fórmulas automáticas, ejemplos ficticios y pestañas de instrucciones, sin macros ni registro.
¿Qué es el punto de equilibrio de un negocio?
Si todavía no tienes definido el precio unitario de venta, empieza por la calculadora de precio de venta, IVA y margen. Con el precio y costo variable puedes volver a este análisis y estimar las unidades que necesitas vender.
El punto de equilibrio es el nivel de ventas en el que los ingresos cubren los costos del negocio. En ese volumen la utilidad operativa considerada por el modelo es cero: todavía no hay beneficio, pero tampoco pérdida. Sirve para fijar objetivos comerciales, revisar precios, estimar cuánto vender y valorar si un proyecto puede sostener su estructura de costos.
Para calcularlo debes separar los costos fijos (por ejemplo, alquiler o gastos de estructura que no cambian en el período de análisis) de los costos variables (insumos, comisiones o empaques que varían con cada unidad). Después comparas el ingreso neto por unidad con el costo variable unitario: esa diferencia se llama margen de contribución.
Los modelos de esta página utilizan unidades monetarias genéricas. Si el IVA u otro impuesto se traslada a terceros sin constituir un ingreso propio, utiliza el precio sin ese impuesto. Los ejemplos no sustituyen tu contabilidad real.
Punto de equilibrio en Excel: tres plantillas para descargar gratis
Cada tarjeta corresponde a un archivo XLSX distinto. Haz clic sobre la imagen para abrir una captura de la hoja de cálculo y utiliza el botón para descargar. En los libros, el fondo amarillo identifica celdas editables, mientras que los resultados se muestran diferenciados en verde. Los archivos incluyen instrucciones y no requieren activar macros.
Punto de equilibrio de un producto
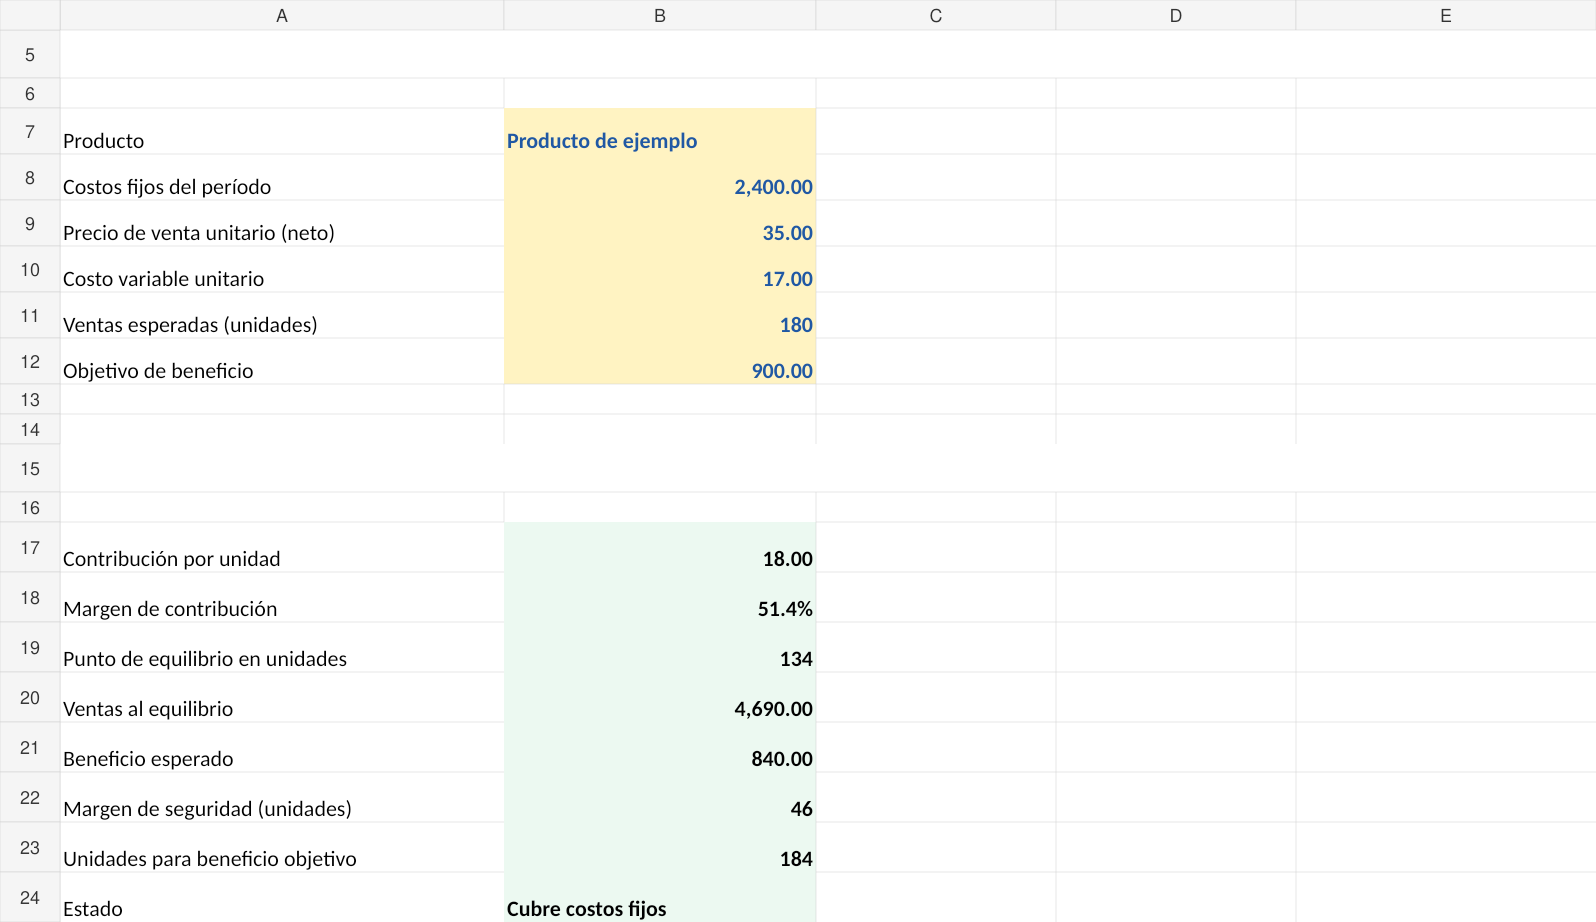
Para tiendas, fabricantes y servicios con un precio principal. Calcula margen de contribución, unidades mínimas, ingresos al equilibrio, beneficio previsto y objetivo de utilidad.
Punto de equilibrio multiproducto
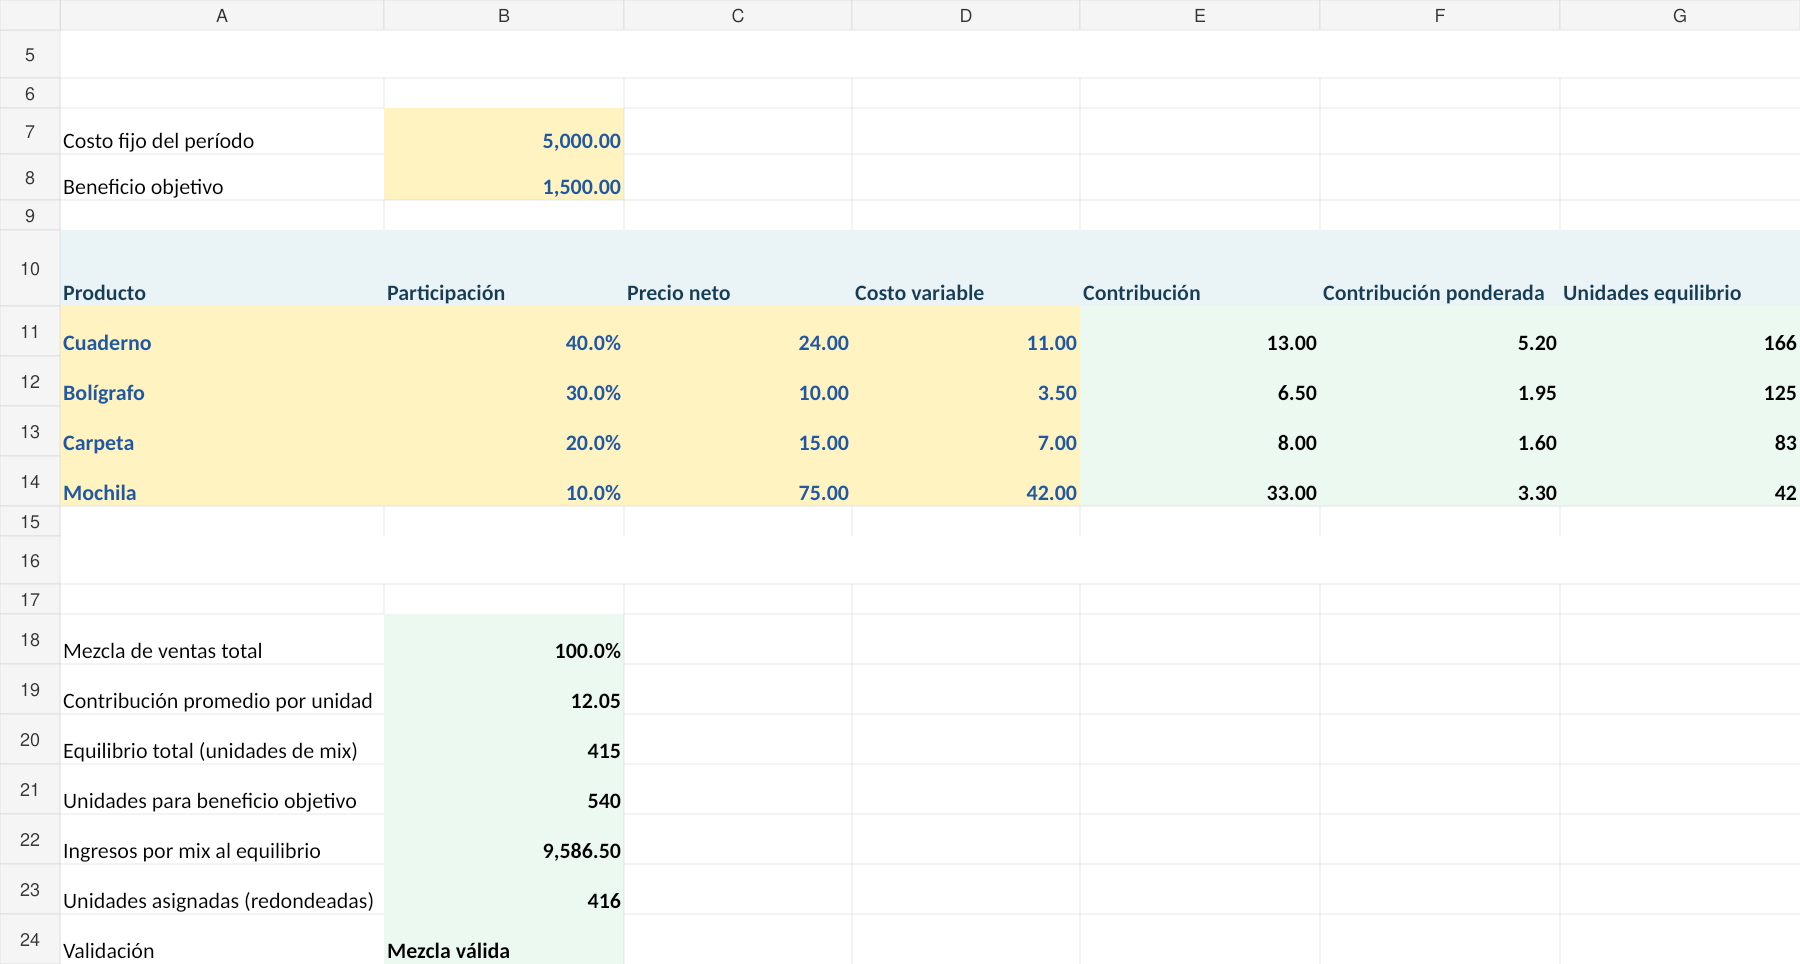
Para catálogos de varios productos. Introduce el porcentaje que representa cada artículo en la mezcla, precio y costo variable. El archivo calcula la contribución ponderada y distribuye las unidades.
Simulador de equilibrio y beneficios
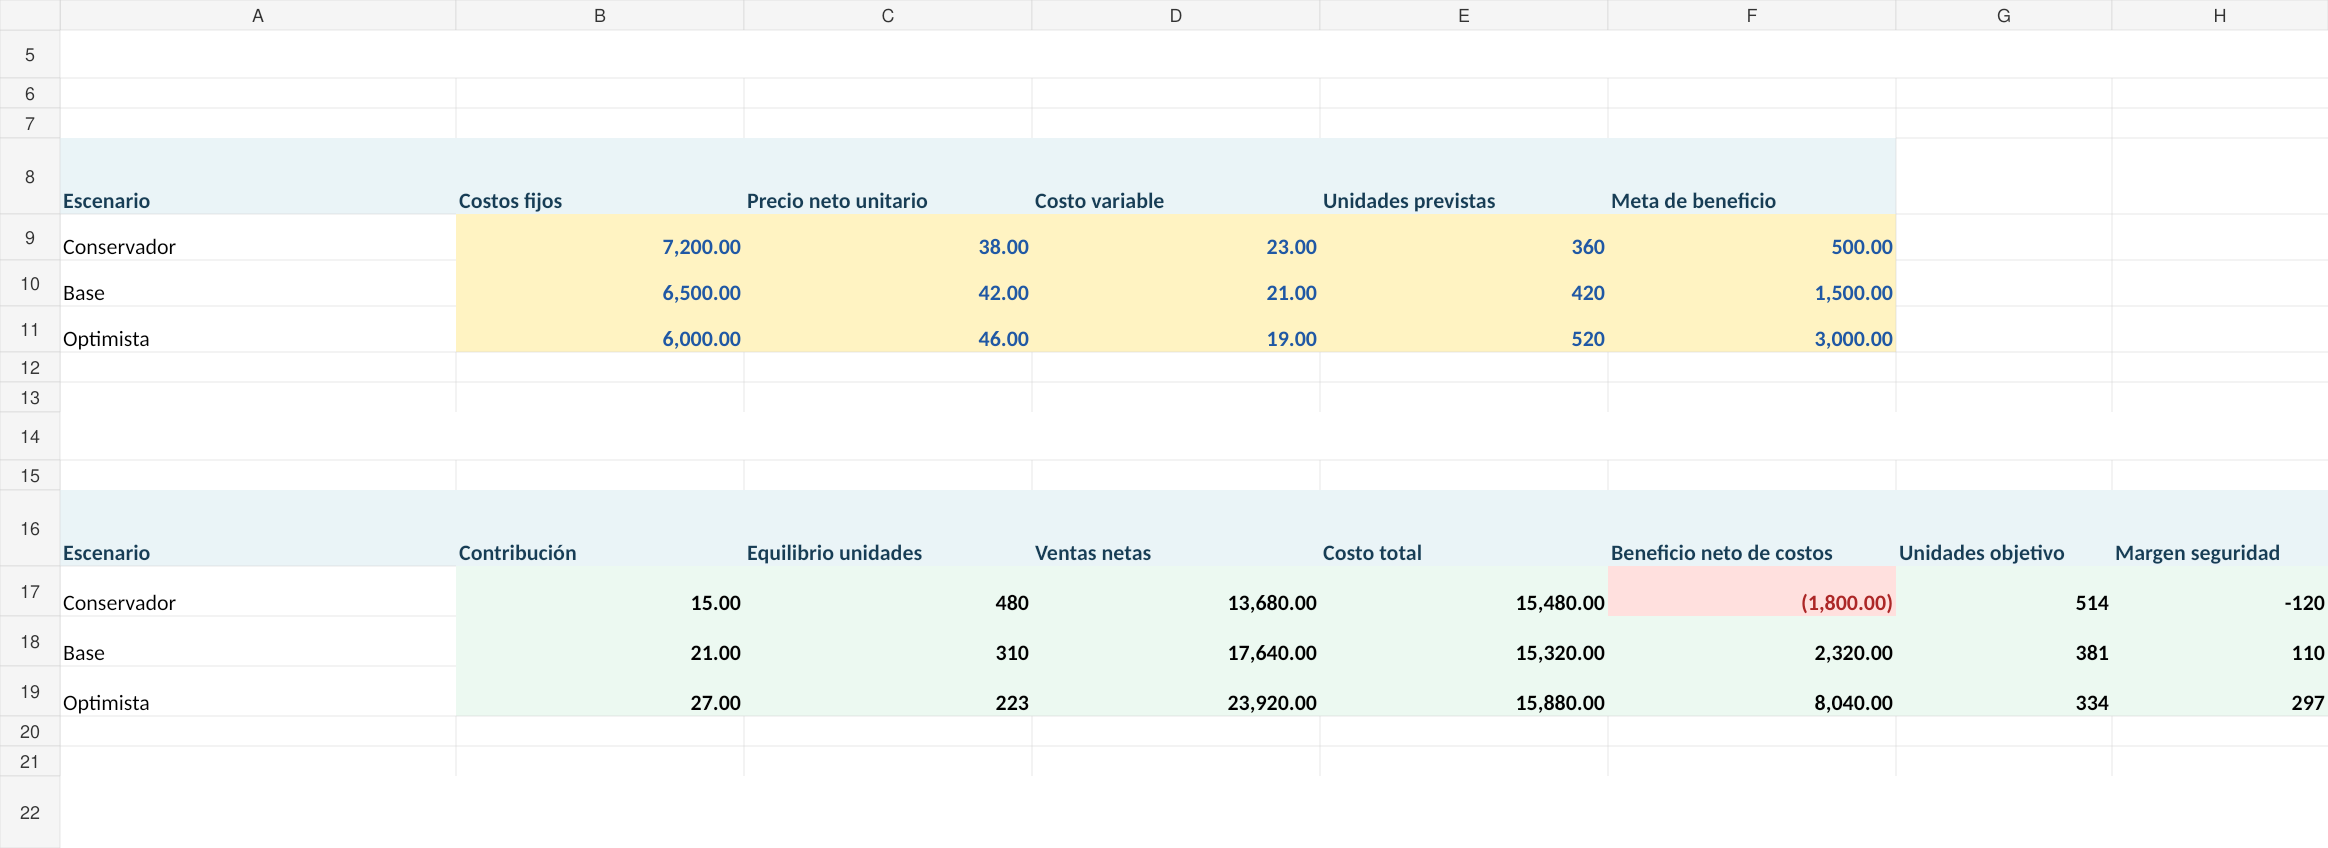
Para comparar tres hipótesis independientes: costos fijos, precio, costo variable, unidades estimadas y objetivo de beneficio. Muestra cómo cambian los resultados de cada situación.
DESCARGA COMPLETA
Pack de punto de equilibrio en Excel: los tres modelos
Descarga todos los archivos juntos en formato ZIP. Contiene los tres libros XLSX y una guía LEEME para recordar dónde introducir los datos, cómo interpretar los resultados y qué limitaciones revisar antes de tomar decisiones comerciales.
Conserva los originales y trabaja sobre copias para cada producto, establecimiento o período.
↓ Descargar paquete ZIP¿Qué plantilla elegir? Comparación de los tres modelos
| Modelo | Situación recomendada | Datos editables | Qué calcula |
|---|---|---|---|
| 1. Un producto | Negocio o línea de venta con un precio principal | Costos fijos, precio, costo variable, unidades y meta | Contribución, equilibrio, beneficio previsto, margen de seguridad y tabla de 41 volúmenes |
| 2. Mezcla de productos | Tienda con varios artículos y distribución de ventas | Hasta cuatro grupos, porcentaje de participación, precio y costo | Contribución ponderada, equilibrio total y unidades aproximadas por producto |
| 3. Escenarios | Planeación y evaluación de riesgos | Tres situaciones independientes de precios, costos y ventas | Equilibrio, utilidad o pérdida prevista, unidades objetivo y comparación |
Cómo utilizar la plantilla de punto de equilibrio en Excel
Elige tu modelo.
Usa el primero para un producto, el segundo para mezcla de ventas y el tercero para comparar distintas hipótesis.
Guarda una copia.
Abre el archivo XLSX con Excel o un editor compatible y conserva el modelo original como respaldo.
Selecciona un período.
Trabaja, por ejemplo, por mes. Los costos fijos y unidades previstas deben referirse al mismo intervalo.
Introduce los costos fijos.
Incluye el alquiler y otros gastos estructurales que realmente pertenezcan al período analizado.
Escribe precio y costo variable.
Utiliza el precio unitario neto y los costos que aumentan al vender una unidad adicional.
Revisa el resultado.
Comprueba el margen de contribución, el volumen mínimo entero y la utilidad esperada.
Evalúa diferentes ventas.
Modifica la cantidad prevista o el objetivo de beneficio para observar cómo cambia la necesidad de ventas.
Interpreta las limitaciones.
Verifica capacidad productiva, descuentos, costos omitidos, estacionalidad y posibles cambios de precios.
Fórmula del punto de equilibrio en Excel con ejemplo resuelto
Si vendes unidades de un solo producto y el precio y costo variable permanecen constantes, utiliza la fórmula:
Punto de equilibrio en unidades = costos fijos ÷ (precio de venta unitario − costo variable unitario).
Supón que los costos fijos del mes son 2.400, que cada artículo se vende a 35 netos y que su costo variable es 17. La contribución por unidad es 35 − 17 = 18. Para cubrir 2.400 necesitas 2.400 ÷ 18 = 133,33… unidades; puesto que no puedes vender una fracción de artículo, debes redondear hacia arriba hasta 134 unidades.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Costos fijos del período | Dato introducido | 2.400,00 |
| Precio de venta neto | Dato introducido | 35,00 |
| Costo variable unitario | Dato introducido | 17,00 |
| Margen de contribución | 35 − 17 | 18,00 |
| Equilibrio en unidades | REDONDEAR.MAS(2.400 ÷ 18) | 134 |
| Facturación neta al vender 134 | 134 × 35 | 4.690,00 |
| Beneficio al vender 180 unidades | (180 × 18) − 2.400 | 840,00 |
| Unidades para ganar 900 | REDONDEAR.MAS((2.400 + 900) ÷ 18) | 184 |
En una celda de Excel, si B8 contiene el costo fijo, B9 el precio y B10 el costo variable, puedes usar =SI(B9>B10;REDONDEAR.MAS(B8/(B9-B10);0);0) en una configuración española de Excel. Un resultado de cero ante contribución no positiva significa que el equilibrio no es alcanzable con esos datos, no que baste vender cero unidades.
Cómo calcular el punto de equilibrio de varios productos
En un negocio que vende varios artículos, no basta con usar el promedio simple de sus precios. Debes estimar qué porcentaje del total de unidades corresponde a cada producto y calcular la contribución media ponderada. El segundo Excel ofrece cuatro filas para categorías o grupos y exige que los porcentajes de mezcla sumen el 100 %.
Imaginemos cuatro líneas de artículos con participaciones del 40 %, 30 %, 20 % y 10 %, y contribuciones unitarias de 13, 6,50, 8 y 33. Su contribución ponderada es (0,40 × 13) + (0,30 × 6,50) + (0,20 × 8) + (0,10 × 33) = 12,05 por unidad de mezcla. Con 5.000 de costos fijos, el equilibrio estimado se alcanza aproximadamente a las 415 unidades totales, respetando la proporción de la mezcla.
Esta estimación supone que mantienes una combinación de ventas estable. Si un producto se vende más o menos de lo previsto, recalcula la mezcla. Las unidades asignadas a cada categoría se redondean y su suma puede superar ligeramente el equilibrio teórico.
Qué debes analizar con escenarios conservadores y optimistas
El tercer Excel ayuda a evitar decisiones basadas en un único precio o nivel de costos. Compara tres escenarios: uno de mayor presión de costos o menor volumen, uno intermedio y uno favorable. Puedes ajustar cada hipótesis de forma independiente y comprobar las unidades de equilibrio, los ingresos estimados, el resultado del período y cuántas unidades serían necesarias para una utilidad concreta.
Una buena práctica consiste en incluir gastos realmente previstos —no solo los más evidentes— y probar aumentos de costos variables, cambios en comisiones y descuentos comerciales. Si el costo variable llega a igualar o superar el precio neto, vender más unidades no genera contribución positiva para cubrir los costos fijos.
Errores frecuentes al calcular el punto de equilibrio
Es importante no confundir margen de contribución con margen neto. El primero resta del ingreso por unidad únicamente el costo variable unitario. El punto de equilibrio del modelo debe cubrir, además, los costos fijos definidos. Tampoco debes mezclar costos de un año con ventas mensuales ni utilizar precios que incluyan impuestos trasladados que no son ingresos propios.
Otro error habitual es suponer que los costos permanecen iguales para cualquier volumen. Al aumentar la producción, pueden aparecer turnos adicionales, alquiler de maquinaria, nuevas tarifas de transporte o descuentos por cantidad. Si eso sucede, realiza escenarios separados o crea un modelo de costos escalonados.
Preguntas frecuentes
¿Es gratis descargar las plantillas de Excel?
Sí. Puedes descargar los tres modelos individualmente o en un solo ZIP, sin registro ni macros.
¿El punto de equilibrio se calcula en unidades o dinero?
El cálculo principal se expresa en unidades. Las ventas netas necesarias se obtienen multiplicando el volumen de equilibrio por el precio unitario. Con varios artículos se utiliza la mezcla de ventas.
¿Qué pasa cuando el precio es menor que el costo variable?
No existe un punto de equilibrio positivo bajo los supuestos del modelo. Cada venta aporta una contribución nula o negativa, por lo que no cubre los costos fijos.
¿Puedo usar el archivo en LibreOffice Calc o Google Sheets?
Los archivos son XLSX y contienen fórmulas estándar. La compatibilidad es probable, pero revisa los cálculos y los gráficos tras importarlos a cualquier aplicación distinta de Excel.
¿Cómo se calculan las unidades para una ganancia específica?
Suma los costos fijos y el beneficio deseado, divide entre la contribución unitaria y redondea hacia arriba cuando se trate de unidades indivisibles.
¿Puedo modificar los datos de ejemplo?
Sí. Los datos de muestra son ficticios. Edita las celdas amarillas y consulta la hoja «Instrucciones» de cada libro; las celdas verdes se actualizan mediante fórmulas.
¿Qué modelo conviene si tengo muchos productos?
El segundo modelo trabaja con cuatro líneas de producto o categorías. Si tu catálogo es mucho mayor, agrupa productos similares o amplía el análisis con una mezcla de ventas más detallada.