EXCEL GRATUITO · COSTOS DE PRODUCCIÓN · 3 MODELOS ORIGINALES
Descarga tres plantillas para calcular el costo de un producto en Excel: una ficha de materiales, mano de obra y costos indirectos, un control de producción por lotes con mermas y un catálogo de costos, márgenes y precios de venta. Los tres libros XLSX son editables, tienen fórmulas reales, instrucciones y ejemplos ficticios, y pueden descargarse por separado o juntos en un ZIP.
¿Qué es el costo de un producto y cómo se calcula?
El costo de producción unitario representa los recursos empleados para elaborar cada unidad vendible. Para un fabricante o pequeño negocio, suele incluir materiales utilizados, mano de obra directa y gastos indirectos de fabricación asignados al producto. No debes confundir ese costo con el precio de venta: al vender también pueden intervenir gastos de comercialización, comisiones, financiación e impuestos, además del beneficio deseado.
Una plantilla útil debe ayudarte a contestar tres preguntas distintas: ¿cuánto me cuesta fabricar una unidad?, ¿cuánto cuesta un lote cuando hay desperdicio? y ¿a qué precio debo vender para alcanzar un margen?. Por eso hemos dividido las descargas en tres modelos diferentes, en lugar de ofrecer una única hoja genérica.
Descargar cálculo de costos de un producto en Excel gratis
Selecciona el Excel que corresponda a tu actividad. Pulsa la captura para ampliarla o descarga el archivo desde su tarjeta. En las hojas, las celdas en color crema contienen los datos que puedes cambiar; las verdes incluyen fórmulas. Cada modelo dispone de una pestaña «Instrucciones», con ejemplos editables para que puedas probar los resultados.
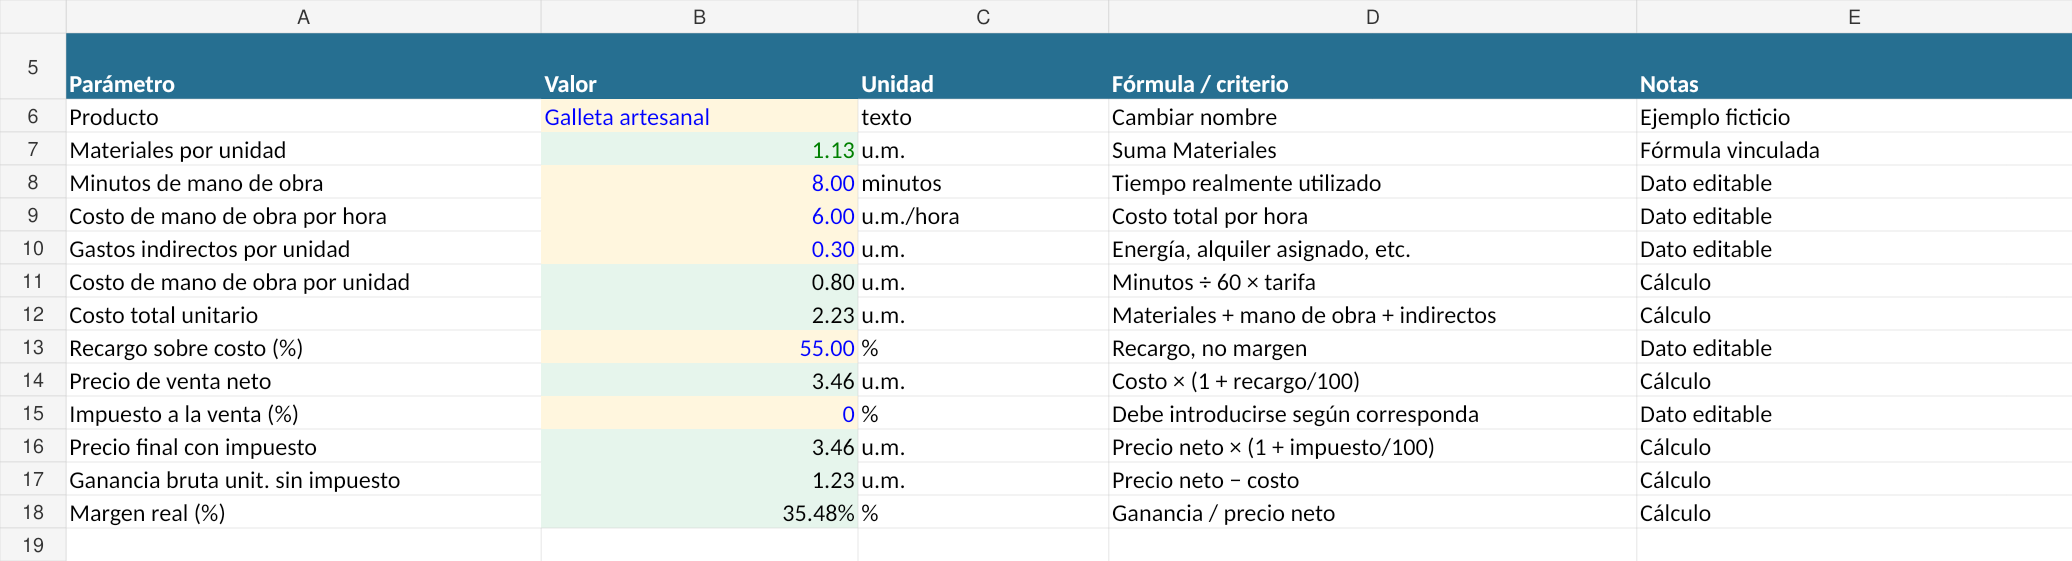
Costo unitario con materiales y mano de obra
Calcula consumo de materiales, desperdicio, minutos de trabajo y gastos indirectos. Devuelve costo por unidad, precio neto con recargo, ganancia bruta y margen real.
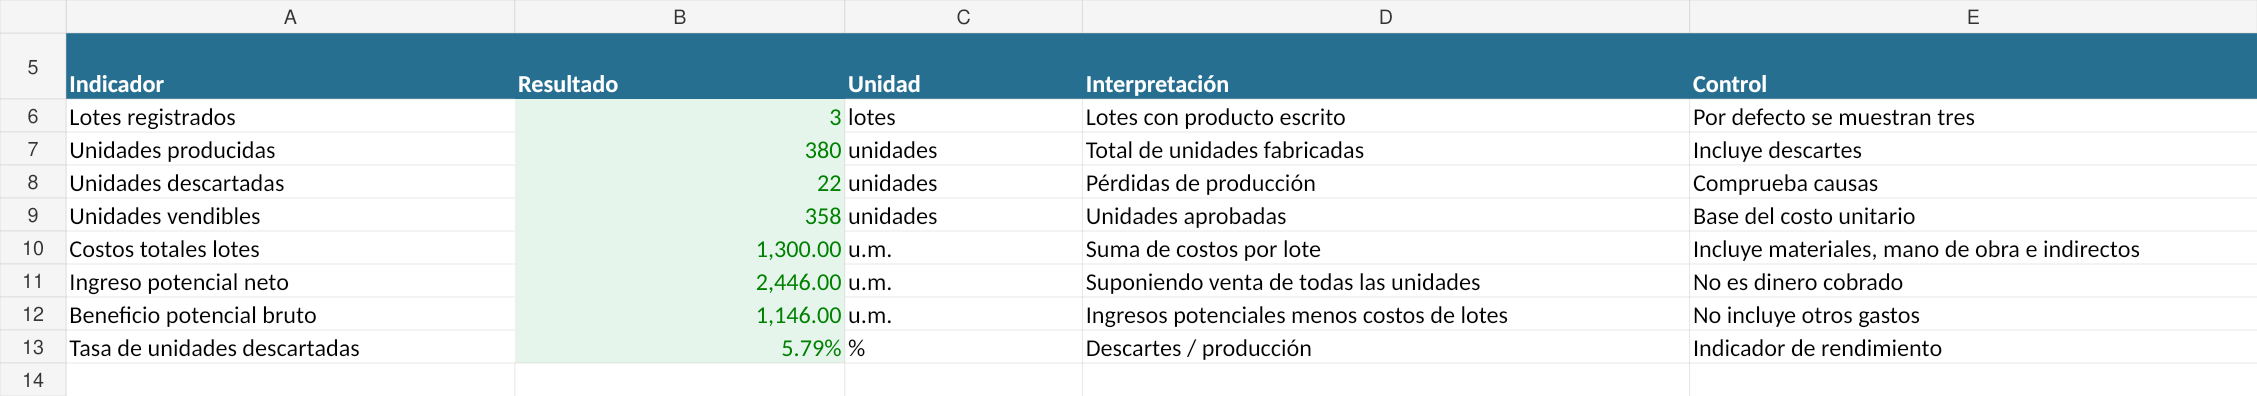
Costos por lote y unidades vendibles
Controla producción, unidades descartadas, materiales, mano de obra y gastos del lote. Obtiene costo unitario de unidades útiles, resultado potencial y desperdicio.
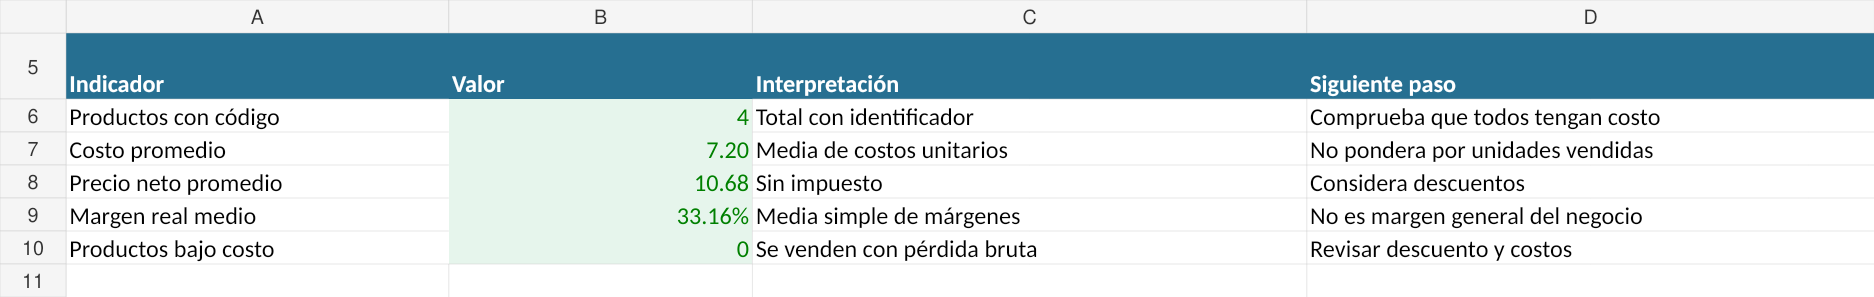
Catálogo de costos y precios de venta
Gestiona cuarenta referencias con materiales, mano de obra, indirectos, margen objetivo, descuento e impuesto. Compara precios finales y productos bajo costo.
DESCARGA COMPLETA
Pack con las 3 plantillas de costos en Excel
Descarga los tres XLSX juntos, además de una guía LEEME para identificar cada archivo, revisar las unidades de medida y entender la diferencia entre recargo sobre costo y margen de venta. El paquete es gratuito y no contiene macros.
Guarda una copia de los originales y trabaja en archivos separados por producto, período o proyecto de fabricación.
↓ Descargar paquete completo ZIP¿Qué modelo de Excel te conviene?
| Plantilla | Introduces | Resultado automático | Uso principal |
|---|---|---|---|
| Costo unitario | Compra y consumo de insumos, merma, tiempo, costo por hora, indirectos y recargo | Materiales, costo total unitario, precio neto, precio con impuesto, ganancia y margen real | Una receta, artículo o producto elaborado |
| Lotes de producción | Unidades producidas y descartadas, costo por lote y precio neto | Unidades vendibles, costo unitario efectivo, beneficio potencial y rendimiento de lotes | Producción por tandas y control de mermas |
| Catálogo de costos | Hasta cuarenta artículos con costos, margen objetivo, descuento e impuesto | Precio neto, precio final, ganancia y margen después del descuento | Varios productos y listas de precios |
Cómo calcular el costo de un producto en Excel paso a paso
Elige el tipo de producción.
Utiliza la ficha unitaria, el costeo por lotes o el catálogo según la información de tu negocio.
Unifica las unidades.
Si compras material en kilogramos, introduce su consumo también en kilogramos, no en gramos sin convertir.
Registra los materiales.
Escribe cantidad adquirida, precio de compra y cantidad consumida por artículo o lote.
Calcula la mano de obra.
Multiplica horas efectivas por costo laboral por hora; evita confundir salario neto y costo total.
Asigna costos indirectos.
Incluye una estimación razonable de energía, uso de equipos y otros costos de producción.
Registra las pérdidas.
Cuando hay descartes, divide el costo del lote entre las unidades realmente vendibles.
Define el precio.
Selecciona un recargo sobre costo o un margen objetivo sobre el precio neto; no son equivalentes.
Revisa el margen real.
Comprueba que el descuento comercial no haga que el precio neto sea inferior al costo.
Fórmulas para calcular costos de producción en Excel
En la forma más sencilla, el costo total del producto es la suma de materiales directos, mano de obra directa y gastos indirectos de fabricación asignados. Si elaboras un lote, divide el importe resultante entre las unidades vendibles.
Ejemplo real de la calculadora: imagina un lote con materiales por 450, doce horas de trabajo a 8 cada una e indirectos por 70. Los costos totales son 450 + (12 × 8) + 70 = 616 unidades monetarias. Se fabrican cien unidades, pero cinco se descartan. El costo unitario es 616 ÷ 95 = 6,48 aproximadamente.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Materiales del lote | Dato introducido | 450,00 |
| Mano de obra | 12 horas × 8 | 96,00 |
| Gastos indirectos | Dato introducido | 70,00 |
| Costo total del lote | 450 + 96 + 70 | 616,00 |
| Unidades vendibles | 100 − 5 descartadas | 95 |
| Costo por unidad | 616 ÷ 95 | 6,48 |
Si cambian los costos de compra o el número de unidades aprovechables, las fórmulas recalcularán los resultados. Para tomar decisiones de precio, utiliza más decimales en el cálculo interno de Excel y redondea el importe comercial únicamente al final.
Cómo calcular costos por lotes y mermas
La segunda plantilla utiliza una fila por lote: identificador, producto, unidades producidas, unidades descartadas, gastos en materiales, mano de obra e indirectos, y precio objetivo. Calcula cuántas unidades quedan disponibles y reparte entre ellas el costo total del lote. Esto resulta especialmente útil en repostería, fabricación artesanal, producción de alimentos, empaques, velas y artículos personalizados.
En los datos de demostración del libro, tres lotes suman 380 unidades fabricadas y 22 descartadas, por lo que resultan 358 unidades vendibles. El costo conjunto es 1.300 unidades monetarias, y el ingreso potencial a los precios introducidos alcanza 2.446. La diferencia de 1.146 es un beneficio bruto potencial, no dinero ya cobrado ni utilidad neta.
Es importante no repartir gastos sobre unidades defectuosas si estas no pueden venderse. Tampoco supongas que producir más siempre reduce el costo total: puede requerir nuevos turnos, maquinaria, energía o materiales a precios distintos. Conserva los datos de cada lote y compáralos para detectar desperdicio.
¿Cuál es la diferencia entre margen y recargo?
Esta distinción es esencial antes de fijar el precio. Un recargo del cuarenta por ciento sobre un costo de diez produce un precio neto de catorce; sin embargo, el margen real de ese precio es solo 28,57 %. Para conseguir un margen de cuarenta por ciento sobre la venta, el precio neto debe ser 10 ÷ (1 − 0,40) = 16,67 aproximadamente.
| Método | Fórmula sobre costo 10 | Precio neto | Margen resultante |
|---|---|---|---|
| Recargo del 40 % | 10 × 1,40 | 14,00 | 28,57 % |
| Margen objetivo del 40 % | 10 ÷ (1 − 0,40) | 16,67 | 40,00 % |
El primer modelo Excel utiliza recargo sobre costo, mientras que el tercer libro permite configurar margen objetivo sobre venta. En ambos casos puedes revisar el importe neto; el impuesto trasladado se incorpora después. En el catálogo de costos, los descuentos reducen el margen real y pueden generar una ganancia negativa si son excesivos.
Consejos para calcular un precio de venta rentable
Registra las materias primas según su consumo real, no solo según el tamaño del paquete comprado. Calcula la mano de obra de cada proceso y asigna los gastos indirectos de forma coherente. Si existe merma, usa el número de unidades realmente vendibles. Después comprueba el efecto de promociones y descuentos sobre el margen.
Para un control más amplio, combina estos modelos con el inventario en Excel y la orden de compra en Excel. Para convertir costos en una tarifa comercial, utiliza la lista de precios con IVA y descuentos. Y para saber cuántas unidades necesitas vender, consulta las plantillas de punto de equilibrio.
Preguntas frecuentes sobre costo de un producto en Excel
¿Las tres plantillas son completamente gratuitas?
Sí. Los XLSX y el ZIP están disponibles para descarga directa, sin registro y sin macros.
¿Qué son los costos directos e indirectos?
Los directos pueden asignarse a un producto, como materiales o mano de obra utilizada. Los indirectos se reparten mediante un criterio de asignación, como energía o depreciación de maquinaria.
¿Cómo calculo el costo de fabricación de una unidad?
Suma los costos de materiales, mano de obra e indirectos correspondientes al lote y divide entre las unidades vendibles, descontando los descartes.
¿Las plantillas incluyen desperdicio de materiales?
Sí. La primera permite un porcentaje de merma por insumo y la segunda considera unidades descartadas del lote. Debes evitar contar dos veces una misma pérdida.
¿Cuántos productos y lotes puedo registrar?
La primera ficha dispone de cuarenta filas de materiales. El modelo por lotes contiene sesenta filas y el catálogo permite hasta cuarenta referencias. Si amplías los rangos, comprueba que las fórmulas se copien correctamente.
¿Puedo usar las plantillas para calcular IVA y descuentos?
Los modelos de ficha y catálogo incluyen impuesto configurable; el catálogo también dispone de descuentos. El impuesto parte de cero, por lo que debes introducir la tasa aplicable.
¿Por qué es distinto el recargo del margen?
El recargo se calcula sobre el costo, mientras que el margen toma como base el precio neto de venta. Utilizar el mismo porcentaje en ambos métodos genera importes diferentes.
¿Funcionan con Excel, LibreOffice o Google Sheets?
Son archivos XLSX creados con fórmulas estándar. En aplicaciones distintas de Excel conviene comprobar importes, formatos y resultados después de importarlos.